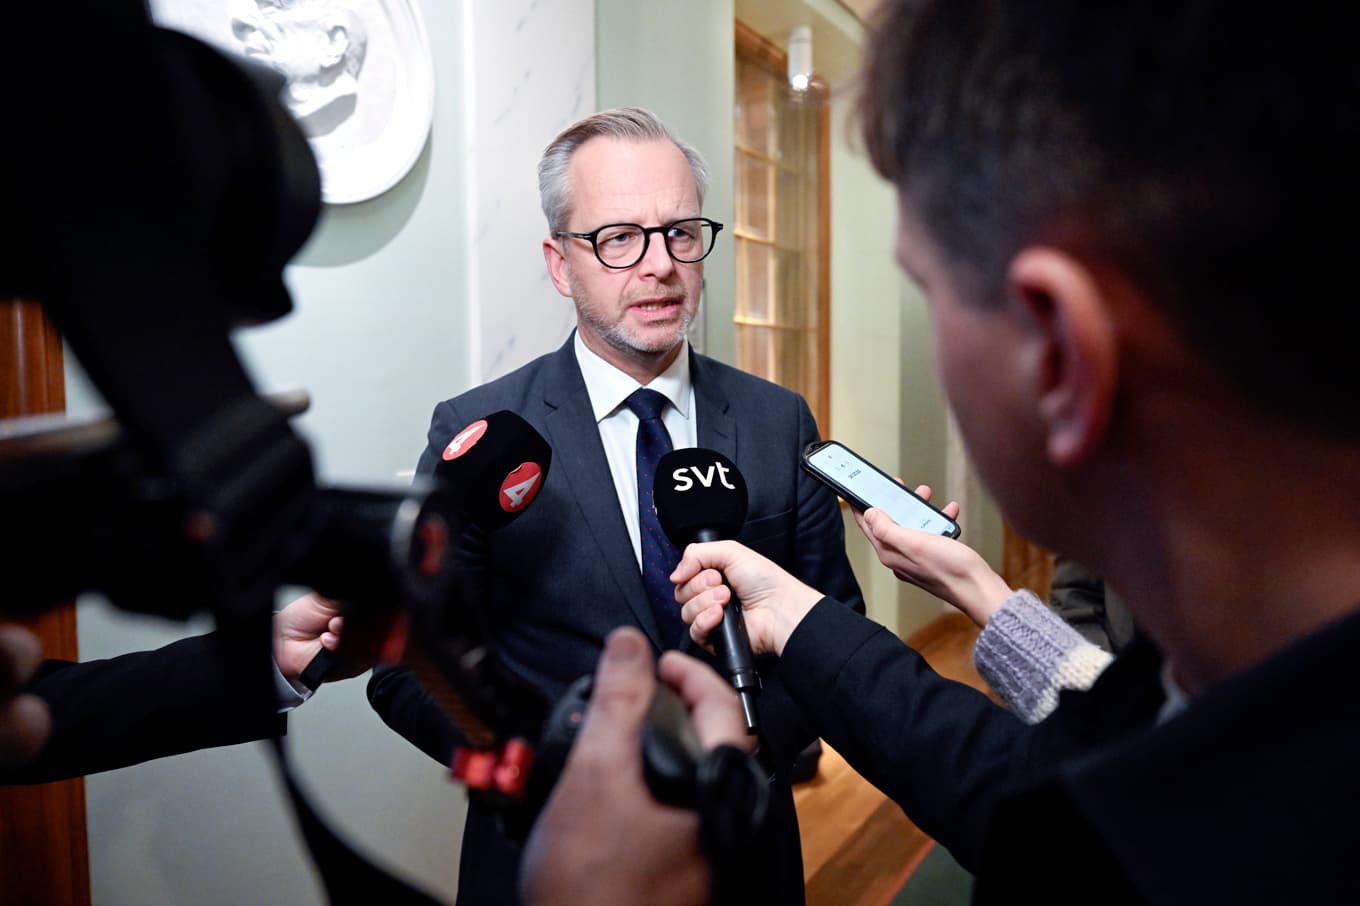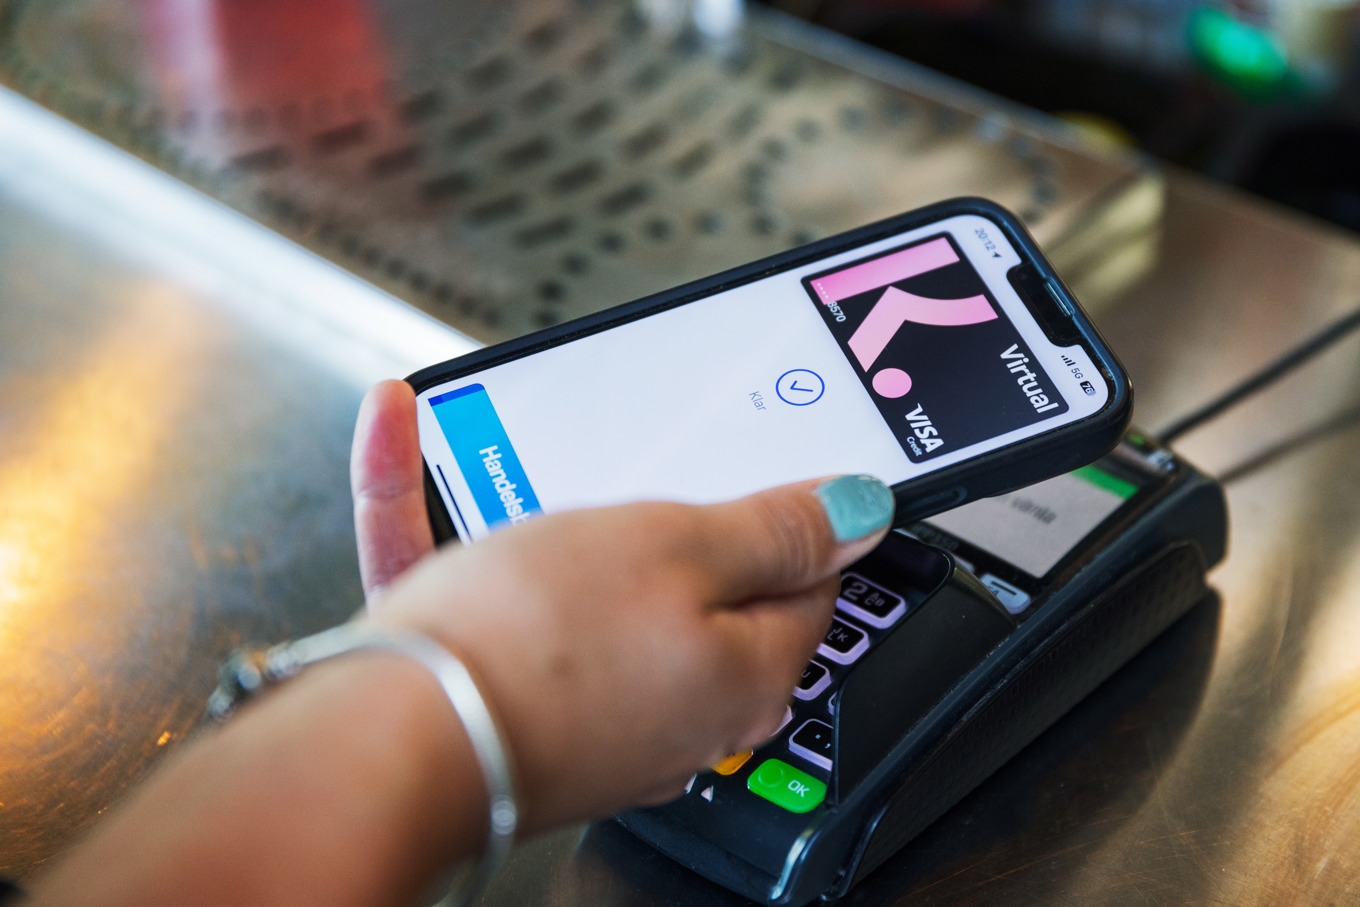
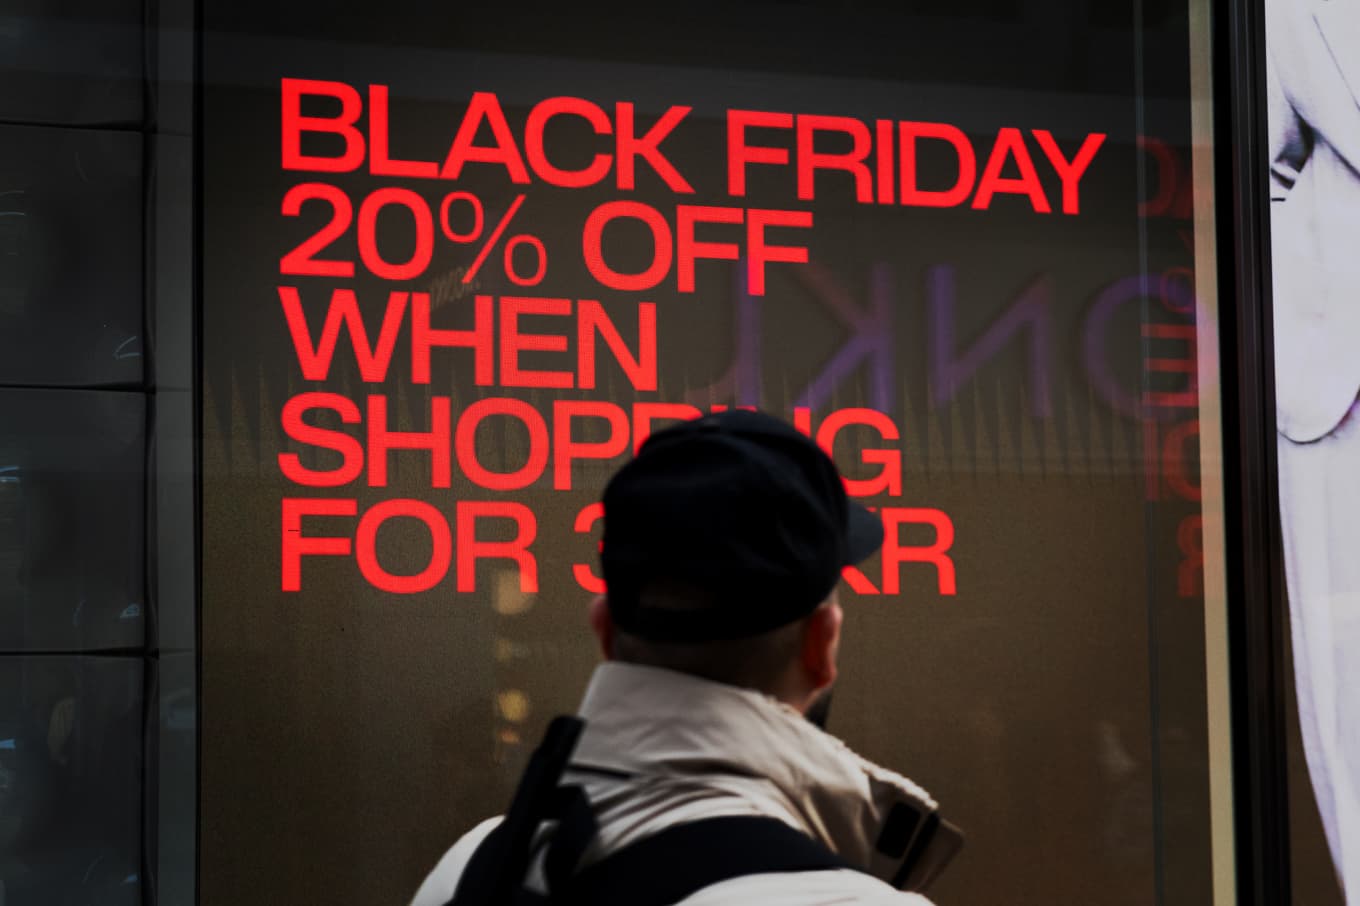
loadingNya regler omfattar bland annat Klarna. Arkivbild. Foto: Caisa Rasmussen/TT
Nya regler omfattar bland annat Klarna. Arkivbild. Foto: Caisa Rasmussen/TT
Ekonomi & Näringsliv | Inrikes

Nya kreditlagen – lön och boende måste anges

Tobias Österberg/TT

Årsinkomst, antal barn och anställningsform. Det är uppgifter som nu ska lämnas till betalföretag som Klarna eller Qliro. Om inte riskerar du att stoppas från att handla på faktura.

Den 20 november träder den nya konsumentkreditlagen i kraft, en förändring som kanske har passerat många helt obemärkt förbi. För den som använder till exempel betaltjänsten Klarna har den dock blivit påtaglig den senaste tiden.

I bland annat sin app ber Klarna sina kunder att fylla i uppgifter om deras privatekonomi och boendesituation för att bolaget ska kunna ”bedöma vad du har råd med”, som de skriver.

– Kreditgivarna är skyldiga att ställa fler frågor och hämta in fler typer av uppgifter. Det ska vara en grundlig kontroll, säger man numera. Förut kunde det göras mer skönsmässigt, säger Anna Lindström, jurist på Konsumentverket, till TT.

Skärpta krav

Lagändringen, som beslutades i januari 2026, innebär att flera typer av krediter omfattas av reglerna, bland annat räntefria krediter som lämnas av tredje part, exempelvis just Klarna eller liknande aktörer.

– Det här skärpta kravet på kreditprövningar är ett sätt att motverka den överskuldsättning som vi har i samhället och att man inte ska få krediter som man inte har möjlighet att återbetala, säger Anna Lindström.

Hon påpekar att det inte finns någon praxis gällande köpbelopp.

– Är det ett dagligvaruinköp hos samma kreditgivare som är återkommande så kanske du inte behöver göra den här prövningen varje gång. Det får heller inte vara oproportionerligt stort med hänsyn till kredit, löptid eller belopp. Men absolut, för konsumenten kommer det att bli en ökning av frågor inledningsvis.

Ser positivt

Den som väljer att inte lämna sina uppgifter riskerar alltså att nekas att handla på faktura, men kan alltid välja att betala med sitt kontokort, förutsatt att man har täckning för köpet.

Branschorganisationen Svensk Handel ser positivt på lagändringen. Men Bengt Nilervall, näringspolitisk expert, påpekar att det fortfarande finns vissa oklarheter för handelsföretagen om huruvida de ska klassas som kreditförmedlare.

Finns det också farhågor om att det ska innebära lägre konsumtion?

– Vi tycker utgångspunkten måste vara en sund konsumtion och en sund kreditanvändning. Det är klart att det är många som har kommit i kläm och tagit lån som de inte borde ha tagit. Sedan kan det bli så att det kanske är färre som väljer den här typen av betalmetod, säger han.
Kvalitetsjournalistik – så arbetar Svenska Epoch Times

Svenska Epoch Times är opartisk och tar inte politisk ställning. Publicerat material ska vara sant. Om vi har gjort fel ska vi skyndsamt rätta det.

Vi vill med vår sammantagna rapportering ge ett bredare perspektiv på samtidens relevanta frågor. Detta innebär inte att alla artiklar alltid ger ”båda sidor”, framförallt inte korta artiklar eller intervjuer där intentionen endast är att rapportera något som hänt just nu.

Vi är medlemmar i TU – mediehusens branschorganisation. Här finns de pressetiska reglerna vi följer.

Feedback

Läs mer

Mest lästa

Nyhetstips

Har du tips på något vi borde skriva om? Skicka till es.semithcope@spit

Epoch Times Podcasts

loadingNya regler omfattar bland annat Klarna. Arkivbild. Foto: Caisa Rasmussen/TT
Nya regler omfattar bland annat Klarna. Arkivbild. Foto: Caisa Rasmussen/TT
Ekonomi & Näringsliv | Inrikes

Nya kreditlagen – lön och boende måste anges

Tobias Österberg/TT

Årsinkomst, antal barn och anställningsform. Det är uppgifter som nu ska lämnas till betalföretag som Klarna eller Qliro. Om inte riskerar du att stoppas från att handla på faktura.

Den 20 november träder den nya konsumentkreditlagen i kraft, en förändring som kanske har passerat många helt obemärkt förbi. För den som använder till exempel betaltjänsten Klarna har den dock blivit påtaglig den senaste tiden.

I bland annat sin app ber Klarna sina kunder att fylla i uppgifter om deras privatekonomi och boendesituation för att bolaget ska kunna ”bedöma vad du har råd med”, som de skriver.

– Kreditgivarna är skyldiga att ställa fler frågor och hämta in fler typer av uppgifter. Det ska vara en grundlig kontroll, säger man numera. Förut kunde det göras mer skönsmässigt, säger Anna Lindström, jurist på Konsumentverket, till TT.

Skärpta krav

Lagändringen, som beslutades i januari 2026, innebär att flera typer av krediter omfattas av reglerna, bland annat räntefria krediter som lämnas av tredje part, exempelvis just Klarna eller liknande aktörer.

– Det här skärpta kravet på kreditprövningar är ett sätt att motverka den överskuldsättning som vi har i samhället och att man inte ska få krediter som man inte har möjlighet att återbetala, säger Anna Lindström.

Hon påpekar att det inte finns någon praxis gällande köpbelopp.

– Är det ett dagligvaruinköp hos samma kreditgivare som är återkommande så kanske du inte behöver göra den här prövningen varje gång. Det får heller inte vara oproportionerligt stort med hänsyn till kredit, löptid eller belopp. Men absolut, för konsumenten kommer det att bli en ökning av frågor inledningsvis.

Ser positivt

Den som väljer att inte lämna sina uppgifter riskerar alltså att nekas att handla på faktura, men kan alltid välja att betala med sitt kontokort, förutsatt att man har täckning för köpet.

Branschorganisationen Svensk Handel ser positivt på lagändringen. Men Bengt Nilervall, näringspolitisk expert, påpekar att det fortfarande finns vissa oklarheter för handelsföretagen om huruvida de ska klassas som kreditförmedlare.

Finns det också farhågor om att det ska innebära lägre konsumtion?

– Vi tycker utgångspunkten måste vara en sund konsumtion och en sund kreditanvändning. Det är klart att det är många som har kommit i kläm och tagit lån som de inte borde ha tagit. Sedan kan det bli så att det kanske är färre som väljer den här typen av betalmetod, säger han.
Kvalitetsjournalistik – så arbetar Svenska Epoch Times

Svenska Epoch Times är opartisk och tar inte politisk ställning. Publicerat material ska vara sant. Om vi har gjort fel ska vi skyndsamt rätta det.

Vi vill med vår sammantagna rapportering ge ett bredare perspektiv på samtidens relevanta frågor. Detta innebär inte att alla artiklar alltid ger ”båda sidor”, framförallt inte korta artiklar eller intervjuer där intentionen endast är att rapportera något som hänt just nu.

Vi är medlemmar i TU – mediehusens branschorganisation. Här finns de pressetiska reglerna vi följer.

Feedback

Svenska Epoch Times

Publisher / VD / ansvarig utgivare
Vasilios Zoupounidis
Ställföreträdande ansvarig utgivare
Aron Lamm
Politisk chefredaktör
Daniel Sundqvist
Opinionschef
Lotta Gröning
Nyhetschef
Staffan Erfors
Sportchef
Jonas Arnesen
Kulturchef
Einar Askestad

Svenska Epoch Times AB
DN-skrapan
Rålambsvägen 17
112 59 Stockholm

Svenska Epoch Times är en unik röst bland svenska medier. Vi är fristående och samtidigt en del av det stora globala medienätverket Epoch Media Group. Vi finns i 36 länder på 23 språk och är det snabbast växande nätverket av oberoende nyhetsmedier i världen. Svenska Epoch Times grundades år 2006 som webbtidning.

Epoch Times är en heltäckande nyhetstidning med främst riksnyheter och internationella nyheter.

Vi vill rapportera de viktiga händelserna i vår tid, inte för att de är sensationella utan för att de har betydelse i ett långsiktigt perspektiv.

Vi vill upprätthålla universella mänskliga värden, rättigheter och friheter i det vi publicerar. Svenska Epoch Times är medlem i Tidningsutgivarna (TU) och är av ”särskild vikt för mediemångfalden” enligt Mediestödsnämnden.

© Svenska Epoch Times AB 2026